
Bezahlt wird längst mit Karte, Smartphone oder Smartwatch. Trotzdem stammt das Geld bei diesen Vorgängen normalerweise nicht von der Europäischen Zentralbank, sondern liegt als Guthaben bei einer Geschäftsbank. Die App oder Karte ist lediglich das technische Werkzeug, das eine Überweisung vom Konto auslöst. Genau an dieser Stelle setzt der digitale Euro an: Er soll Zentralbankgeld erstmals so verfügbar machen, dass Privatpersonen es unmittelbar für elektronische Zahlungen nutzen können.
Das Vorhaben ist im Oktober 2026 besonders aktuell. Der Rat der Europäischen Union hat bereits eine Verhandlungsposition beschlossen, das Europäische Parlament hat im Juli 2026 den Weg für Verhandlungen freigemacht und das Eurosystem arbeitet an Technik, Regelwerk und Pilotbetrieb. Eingeführt ist der digitale Euro aber noch nicht. Selbst wenn die notwendige EU-Verordnung 2026 beschlossen wird, hält die Europäische Zentralbank eine mögliche erste Ausgabe erst im Jahr 2029 für realistisch. Bis dahin bleibt vieles ein ausgestaltetes Konzept, keine bereits nutzbare neue Geldbörse.
Die Unterscheidung zwischen Plan, Gesetzgebung und tatsächlicher Einführung ist wichtig. Rund um den digitalen Euro kursieren Behauptungen über ein Bargeldverbot, eine automatische Überwachung aller Einkäufe oder programmierbares Geld. Die öffentlich dokumentierten Entwürfe sehen etwas anderes vor. Der digitale Euro soll Bargeld ergänzen, alltägliche Zahlungen ermöglichen und nicht festlegen, wofür ein Guthaben ausgegeben werden darf. Der folgende Überblick ordnet den Stand vom 14. Oktober 2026 ein und erklärt, was sich für private Haushalte praktisch ändern könnte.
Was ist der digitale Euro?
Der digitale Euro wäre eine elektronische Form von Zentralbankgeld. Herausgeber wären die Europäische Zentralbank und die nationalen Zentralbanken des Euroraums. Damit hätte eine digitale Euro-Einheit denselben staatlichen Emittenten wie eine Euro-Banknote oder eine Münze. Die Deutsche Bundesbank beschreibt den digitalen Euro deshalb als zusätzliches öffentliches Zahlungsmittel, das im gesamten Euroraum funktionieren soll.
Das heute übliche Kontoguthaben ist dagegen Geschäftsbankgeld. Es stellt einen Anspruch gegenüber der jeweiligen Bank dar und wird durch Einlagensicherung, Bankenaufsicht und weitere Regeln geschützt. Auch Kartenzahlungen, Google Pay oder andere mobile Bezahlverfahren ändern daran nichts: Diese Verfahren greifen meist auf ein hinterlegtes Bankkonto oder eine Zahlungskarte zu. Der digitale Euro wäre nicht bloß eine weitere Oberfläche für dasselbe Guthaben, sondern eine neue digitale Form des Euro.
Ein digitaler Euro wäre außerdem keine Kryptowährung. Bitcoin und viele andere Kryptowerte werden nicht von einer Zentralbank ausgegeben, ihr Kurs kann stark schwanken und eine jederzeitige Rücktauschbarkeit zum Nennwert ist nicht garantiert. Ein digitaler Euro wäre immer ein Euro. Wer verbreitete Annahmen über private Kryptowerte einordnen möchte, findet dazu ergänzend den Beitrag über Bitcoin-Mythen.
Wie weit ist das Projekt im Oktober 2026?
Die Vorbereitungsphase des Eurosystems lief von November 2023 bis Oktober 2025. In dieser Zeit entstanden unter anderem ein Entwurf für ein gemeinsames Regelwerk, technische Untersuchungen und Auswahlverfahren für mögliche Infrastrukturbetreiber. Im Oktober 2025 beschloss der EZB-Rat, die technischen Arbeiten fortzusetzen. Nach der aktuellen Projektübersicht der EZB wird zugleich das europäische Gesetzgebungsverfahren unterstützt.
Der Rat der Europäischen Union legte am 19. Dezember 2025 seine Verhandlungsposition fest. Das Europäische Parlament stimmte am 8. Juli 2026 mit 416 Stimmen dafür, die nächste Stufe des Gesetzgebungsverfahrens zu beginnen. Damit können Parlament und Rat über einen gemeinsamen Text verhandeln. Diese Schritte sind bedeutend, ersetzen aber weder die abschließende Verabschiedung der Verordnung noch eine spätere Ausgabeentscheidung der EZB.
Parallel wird die technische Einsatzbereitschaft vorbereitet. Die Bundesbank berichtet über einen Pilotbetrieb, an dem 36 Zahlungsdienstleister zusammen mit ausgewählten Händlern und Beschäftigten des Eurosystems Funktionen und Benutzerfreundlichkeit testen sollen. Die EZB sucht seit September 2026 zusätzlich Händler für Pilotaktivitäten. Ein Test ist jedoch kein öffentlicher Marktstart. Die EZB nennt 2029 als möglichen Zeitpunkt für eine erste Ausgabe, sofern die erforderliche Gesetzgebung 2026 beschlossen wird. Eine endgültige Entscheidung über die Ausgabe soll erst nach Abschluss des Gesetzgebungsverfahrens fallen.
Wie könnte der digitale Euro im Alltag funktionieren?
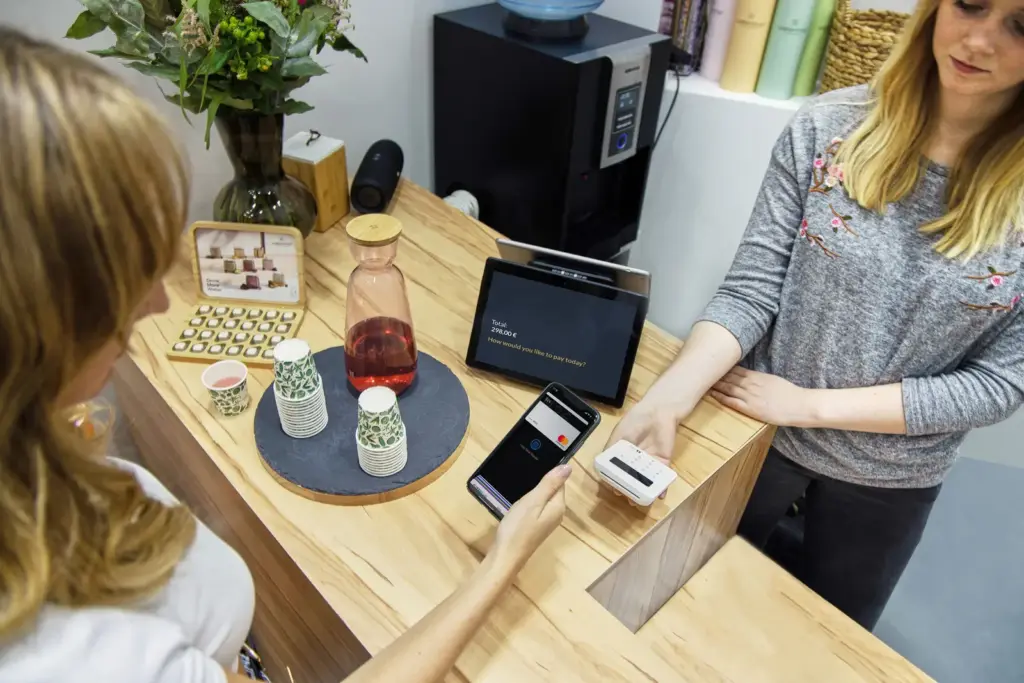
Nach dem derzeitigen Konzept würde ein digitales Euro-Konto oder eine digitale Geldbörse über eine Bank beziehungsweise einen anderen zugelassenen Vermittler eingerichtet. Denkbar sind eine Einbindung in bestehende Banking-Apps, eine eigene Anwendung und eine Bezahlkarte. Zahlungen könnten im Geschäft, im Internet oder direkt zwischen Privatpersonen erfolgen. Technisch wären beispielsweise kontaktlose Zahlungen, QR-Codes oder ein Alias wie eine E-Mail-Adresse möglich.
Das Aufladen der digitalen Geldbörse könnte aus einem Bankkonto oder gegen Bargeld erfolgen. Umgekehrt ließe sich digitales Euro-Guthaben wieder auf ein Konto übertragen oder auszahlen. Ein automatischer Mechanismus könnte Zahlungen ermöglichen, die das vorhandene digitale Euro-Guthaben übersteigen: Der fehlende Betrag würde dann aus einem verknüpften Bankkonto ergänzt. Die genaue Umsetzung hängt vom endgültigen Gesetz und Regelwerk ab.
Die Bedienung würde bekannten mobilen Bezahlverfahren ähneln. Ein wichtiger Unterschied läge jedoch hinter der Benutzeroberfläche. Bei Apple Pay wird in der Regel eine private Bankkarte digital hinterlegt. Beim digitalen Euro würde mit einer Form von Zentralbankgeld gezahlt. Für einen Einkauf könnte sich beides ähnlich anfühlen, rechtlich und geldwirtschaftlich wäre es nicht dasselbe.
Online und offline bezahlen
Online-Zahlungen würden über das Netz verarbeitet. Zusätzlich ist eine Offline-Funktion vorgesehen. Ein begrenzter Betrag könnte auf einem sicheren Element eines Smartphones oder einer Karte gespeichert werden. Zwei Geräte könnten dann einen Betrag übertragen, ohne während des Vorgangs mit dem Internet verbunden zu sein. Das wäre bei schlechter Netzabdeckung oder einer Störung des Zahlungsverkehrs hilfreich.
Offline bedeutet nicht, dass jedes technische Problem verschwindet. Ein Smartphone benötigt weiterhin Strom, eine Karte muss funktionsfähig sein und die sichere Speicherung hat Kapazitätsgrenzen. Der digitale Euro wäre deshalb ein weiterer Zahlungsweg, aber kein vollständiger Ersatz für Bargeld oder eine umfassende Notfallvorsorge. Die Widerstandsfähigkeit steigt vor allem dadurch, dass mehrere voneinander verschiedene Möglichkeiten nebeneinander bestehen.
Bleibt Bargeld erhalten?
Nach den derzeitigen Vorschlägen eindeutig ja. Der digitale Euro soll Banknoten und Münzen ergänzen, nicht abschaffen. Die EU-Kommission hat das Projekt sogar mit einem zweiten Vorschlag verbunden, der die Annahme und Verfügbarkeit von Bargeld sichern soll. Auch die Europäische Kommission betont die freie Wahl zwischen Bargeld, privaten elektronischen Zahlungsmitteln und einem möglichen digitalen Euro.
Diese Ergänzung ist mehr als eine sprachliche Zusicherung. Bargeld funktioniert ohne Konto, bietet bei direkten Zahlungen ein hohes Maß an Privatsphäre und ist in vielen Störungslagen praktisch. Ein digitaler Euro soll andere Stärken hinzufügen: elektronische Zahlungen im gesamten Euroraum, einen öffentlichen Emittenten und eine europaweit einheitliche Infrastruktur. Beide Formen können deshalb unterschiedliche Bedürfnisse erfüllen.
Eine Einführung würde auch nicht bedeuten, dass Bankkonten, Karten oder private Bezahl-Apps sofort verschwinden. Der Vorschlag sieht ein Nebeneinander vor. Ob ein Verfahren im Alltag bevorzugt wird, dürfte von Akzeptanz, Bedienbarkeit, Datenschutz, Zusatzleistungen und der persönlichen Situation abhängen. Der digitale Euro wäre eine zusätzliche Option und keine automatische Umstellung sämtlicher Guthaben.
Wie sollen Datenschutz und Privatsphäre geschützt werden?
Die geplante Trennung zwischen Zentralbank und Zahlungsdienstleister ist zentral. Das Eurosystem soll aus den erhaltenen Zahlungsdaten nicht erkennen können, welche Person einen bestimmten Einkauf getätigt hat. Bei Online-Zahlungen müsste die Bank oder der Zahlungsdienstleister dennoch bestimmte personenbezogene Daten verarbeiten, etwa um Geldwäschevorgaben zu erfüllen und das Konto zu verwalten. Vollständige Anonymität wäre daher nicht dasselbe wie bei einer direkten Barzahlung.
Für Offline-Zahlungen ist ein höheres Schutzniveau vorgesehen. Nach der Datenschutzbeschreibung der EZB sollen die Einzelheiten einer Offline-Zahlung nur der zahlenden und der empfangenden Seite bekannt sein. Banken würden dabei nicht dieselben Transaktionsdetails sehen wie bei einer Online-Zahlung. Der genaue Datenschutz hängt gleichwohl vom endgültigen Gesetz, der technischen Ausgestaltung und den späteren Sicherheitsprüfungen ab.
Die Aussage, jede Zahlung werde zentral in einem persönlichen EZB-Profil gespeichert, entspricht damit nicht dem veröffentlichten Konzept. Ebenso wäre es ungenau, den digitalen Euro als vollständig anonym zu bezeichnen. Die realistische Einordnung liegt dazwischen: Online-Zahlungen sollen besonders datensparsam konstruiert sein, bleiben aber in einen regulierten Zahlungsverkehr eingebunden; Offline-Zahlungen sollen bargeldähnliche Privatsphäre bieten.
Gibt es Gebühren, Annahmepflicht und Guthabengrenzen?
Grundlegende Dienste für Verbraucherinnen und Verbraucher sollen kostenfrei sein. Dazu gehören nach der Ratsposition das Öffnen und Schließen eines digitalen Euro-Kontos oder einer Wallet, normale Zahlungen sowie das Befüllen und Leeren über ein Konto beim selben Zahlungsdienstleister. Zusätzliche Mehrwertdienste könnten dagegen kostenpflichtig sein. Welche Leistungen tatsächlich als Basisdienst gelten, wird der endgültige Rechtsrahmen festlegen.
Der Kommissionsvorschlag sieht grundsätzlich vor, dass Händler, die bereits digitale Zahlungen annehmen, auch den digitalen Euro akzeptieren. Ausnahmen sollen insbesondere kleine Händler schützen, die heute keine vergleichbaren elektronischen Zahlungen anbieten. Die genaue Reichweite einer Annahmepflicht gehört zu den Punkten, die im Gesetzgebungsverfahren verbindlich bestimmt werden müssen.
Außerdem ist eine Haltegrenze geplant. Der digitale Euro soll vor allem Zahlungsmittel und nicht massenhaft genutzter Wertspeicher sein. Ein sehr hoher Abfluss von Bankeinlagen in Zentralbankgeld könnte die Finanzierung von Banken beeinträchtigen und in Krisen beschleunigt werden. Deshalb soll die EZB eine Obergrenze für digitales Euro-Guthaben festlegen. Eine endgültige persönliche Grenze steht mit Stand vom 14. Oktober 2026 noch nicht fest. Konkrete Beträge, die bereits als sicher beschlossen dargestellt werden, sind daher mit Vorsicht zu behandeln.
Ist der digitale Euro programmierbares Geld?
Der digitale Euro soll nach dem Vorschlag kein programmierbares Geld sein. Weder eine Behörde noch die Zentralbank soll festlegen können, dass ein bestimmter Euro nur für ausgewählte Waren, in einer bestimmten Region oder bis zu einem vorgegebenen Datum ausgegeben werden darf. Die Bundesbank verweist dazu ausdrücklich auf Artikel 24 Absatz 2 des Kommissionsvorschlags.
Davon zu unterscheiden sind bedingte Zahlungen. Dabei wird nicht der Euro selbst eingeschränkt, sondern eine Zahlung automatisch ausgelöst, wenn vorher vereinbarte Bedingungen eintreten. Ein Beispiel wäre eine Zahlung bei nachgewiesener Lieferung. Solche Funktionen sind auch mit heutigem Geld möglich. Bedingte Zahlungen verändern nicht die allgemeine Verwendbarkeit der einzelnen digitalen Euro-Einheit.
Welche typischen Irrtümer und Risiken gibt es?
Der häufigste Irrtum ist die Annahme, der digitale Euro sei bereits eingeführt. Derzeit existiert kein öffentlich verfügbares digitales Euro-Konto. Es gibt daher auch keine seriöse Möglichkeit, vorab digitale Euro zu kaufen, zu reservieren oder mit Rendite zu investieren. Die EZB warnt vor gefälschten Webseiten und Nachrichten, die Geld oder persönliche Daten für eine angebliche Anlage verlangen. Solche Angebote sind Betrugsversuche.
Ein weiterer Fehler ist die Gleichsetzung mit einer Bank-App. Eine App beschreibt den Zugang, nicht die Art des Geldes. Ebenso wenig ist der digitale Euro ein neuer Wechselkurs oder eine zweite europäische Währung. Ein digitaler Euro hätte denselben Nennwert wie ein Euro in bar oder auf dem Konto.
Auch bei künftigen Zahlungen blieben allgemeine Sicherheitsregeln wichtig. Zugangsdaten, Freigabecodes und Geräte sollten geschützt werden. Bei Überweisungen spielt die Kontrolle des Empfängers weiterhin eine Rolle; der Beitrag zum IBAN-Namensabgleich erklärt, wie heutige Kontozahlungen gegen Fehlleitungen abgesichert werden. Für den digitalen Euro werden eigene Verfahren zur Autorisierung, Wiederherstellung und Betrugsprävention benötigt.
Was bedeutet das Vorhaben jetzt praktisch?
Im Oktober 2026 besteht kein Handlungsbedarf für private Haushalte. Es muss keine App installiert, kein Konto eröffnet und kein Bargeld umgetauscht werden. Sinnvoll ist lediglich, Nachrichten zum Gesetzgebungsverfahren und zu einer späteren Ausgabe über offizielle Stellen wie EZB, Bundesbank, EU-Kommission oder Europäisches Parlament zu verfolgen.
Entscheidend werden die endgültigen Regeln sein. Dazu zählen die konkrete Guthabengrenze, Ausnahmen von der Annahmepflicht, Zugangswege für Menschen ohne normales Bankkonto, der Umgang mit verlorenen Geräten und die praktische Ausgestaltung des Offline-Betriebs. Erst danach lässt sich beurteilen, wie bequem und inklusiv das System im Alltag tatsächlich wird.
Der laufende Pilotbetrieb kann technische Schwächen aufdecken, ersetzt aber keine demokratische Entscheidung. Das Gesetz bestimmt Rechte, Pflichten und Schutzvorgaben; die EZB entscheidet anschließend, ob sie den digitalen Euro tatsächlich ausgibt. Diese Abfolge schützt davor, technische Vorbereitungen mit einer bereits getroffenen politischen Entscheidung zu verwechseln.
Fazit: Eine zusätzliche öffentliche Form des Euro, aber noch Zukunftsmusik
Der digitale Euro soll Zentralbankgeld in die digitale Alltagswelt übertragen. Er wäre kein Bitcoin, kein Bonuspunkt und keine bloße neue Kartenmarke, sondern eine elektronische Ergänzung zu Banknoten und Münzen. Geplant sind Zahlungen im Geschäft, online und zwischen Privatpersonen sowie eine Offline-Funktion. Basisdienste sollen für Verbraucherinnen und Verbraucher kostenfrei sein, während Datenschutz und europaweite Nutzbarkeit zu den wichtigsten Gestaltungszielen gehören.
Gleichzeitig ist Zurückhaltung bei endgültigen Aussagen nötig. Am 14. Oktober 2026 laufen die europäischen Verhandlungen und technischen Vorbereitungen. Weder die Einführung noch eine konkrete Haltegrenze sind endgültig beschlossen. Die EZB stellt eine mögliche erste Ausgabe im Jahr 2029 in Aussicht, sofern das Gesetz rechtzeitig verabschiedet wird und eine spätere Ausgabeentscheidung positiv ausfällt.
Für den Alltag bleibt vorerst alles beim Bestehenden. Bargeld, Kontoguthaben, Karten und private Bezahl-Apps funktionieren weiter. Sollte der digitale Euro kommen, erweitert er die Auswahl um eine öffentliche, europaweit einsetzbare digitale Geldform. Sein tatsächlicher Nutzen wird davon abhängen, ob Datenschutz, einfache Bedienung, Barrierefreiheit, Offline-Funktion und Akzeptanz in der Praxis überzeugend zusammenfinden.
Häufige Fragen zum digitalen Euro
Die wichtigsten Punkte zu Verfügbarkeit, Bargeld, Technik und Datenschutz lassen sich in sechs kurzen Antworten zusammenfassen.
Kann der digitale Euro bereits gekauft oder genutzt werden?
Nein. Mit Stand vom 14. Oktober 2026 ist der digitale Euro noch nicht ausgegeben. Wer eine angebliche Investition, Vorbestellung oder Freischaltung anbietet, handelt nicht im Auftrag der EZB. Die Zentralbank warnt ausdrücklich vor entsprechenden Betrugsangeboten.
Wird Bargeld mit der Einführung abgeschafft?
Nein. Die offiziellen Vorschläge sehen den digitalen Euro als Ergänzung vor. Banknoten und Münzen sollen erhalten bleiben, und ein paralleles EU-Vorhaben soll die Annahme und Verfügbarkeit von Bargeld stärken.
Ist der digitale Euro dasselbe wie Bitcoin?
Nein. Bitcoin ist ein dezentral organisierter Kryptowert ohne Zentralbank als Herausgeber. Der digitale Euro wäre von den Zentralbanken des Euroraums ausgegebenes Geld mit festem Euro-Nennwert.
Funktioniert der digitale Euro auch ohne Smartphone?
Nach dem Konzept sollen verschiedene Zugangswege möglich sein, darunter auch eine Zahlungskarte. Damit soll das System nicht allein von einem modernen Smartphone abhängen. Die endgültige praktische Ausgestaltung steht noch nicht fest.
Könnte die EZB alle Einkäufe sehen?
Nach dem geplanten Datenschutzmodell soll das Eurosystem Personen nicht anhand der empfangenen Zahlungsdaten identifizieren können. Online-Zahlungen erfordern dennoch Datenverarbeitung durch Banken oder Zahlungsdienstleister. Offline-Zahlungen sollen ein bargeldähnliches Maß an Privatsphäre bieten.
Wann könnte der digitale Euro eingeführt werden?
Die EZB nennt 2029 als möglichen Zeitpunkt für eine erste Ausgabe, sofern die EU-Gesetzgebung 2026 beschlossen wird. Das ist kein garantiertes Startdatum. Nach Abschluss des Gesetzgebungsverfahrens muss der EZB-Rat noch über eine tatsächliche Ausgabe entscheiden.
Bildnachweis: Beitragsbild „Kontaktlose Smartphone-Zahlung an einem Kassenterminal“, Foto: Tom Tillhub / Pexels, Pexels-Fotoseite, Foto-ID 6925809, Nutzung gemäß Pexels-Lizenz.